Examen EIP resuelto: quince preguntas explicadas
Trabaja quince preguntas seleccionadas de la simulación EIP publicada por EFPA España y contrasta tu razonamiento con estas soluciones de Alberto Bernat. Encontrarás cálculos paso a paso, ejemplos adicionales y tres gráficos para entender los resultados.
Fuente de los enunciados: simulación de examen EIP de EFPA España (PDF) (se abre en una pestaña nueva). Reproducimos quince preguntas con sus cuatro opciones y su numeración original. Las soluciones, los despejes y los ejemplos adicionales son de Alberto Bernat. Puedes trabajar todo el ejercicio aquí: elige tu respuesta y después pulsa «Ver solución paso a paso».
Esta es una muestra de práctica, no un simulacro completo ni una plantilla oficial de respuestas. Quince preguntas no permiten certificar tu nivel ni estimar una probabilidad de aprobado.
Responde, explica y comprueba
Anota la opción que elegirías y una frase que justifique tu decisión. En los cálculos, escribe primero la fórmula y las unidades. Después abre la solución, identifica el error si lo hay y repite el ejercicio sin mirar.
La selección prioriza razonamiento, cálculos y errores frecuentes: macroeconomía, matemáticas financieras, fondos, carteras, seguros, pensiones, fiscalidad y protección del cliente. Se conserva el número de cada pregunta en el PDF. No es una clasificación oficial de dificultad ni reproduce las ponderaciones del examen. Para elegir el recorrido, consulta la comparación entre EIP y EFA.
1. PIB nominal y real
«El PIB real se diferencia del PIB nominal porque:»
- Incluye solo bienes finales
- Se expresa en precios corrientes
- Elimina el efecto de la inflación
- Excluye el sector público
Ver solución paso a pasoOcultar solución de la pregunta 1
Respuesta propuesta: C.
La diferencia que debes identificar es el tratamiento de los precios. El producto interior bruto (PIB) nominal combina cambios en cantidades y precios; la medida real permite analizar cómo cambia el volumen de producción. Así evitamos confundir una subida de precios con una economía que produce más.
Ejemplo adicional. Supón una economía que solo produce 100 unidades: primero a 10 € y después a 11 €. El valor nominal pasa de 1.000 a 1.100 €, aunque la producción física siga siendo la misma. Con los precios del primer periodo, la producción de ambos vale 1.000 €. Es un ejemplo simplificado, no una serie del INE.
D representa un deflactor con base 100. Si el nominal es 1.100 y el deflactor 110, el resultado es 1.000. En la contabilidad nacional se emplean medidas de volumen encadenado; el ejemplo sirve para entender el ajuste, no para reemplazar su metodología.
Por qué no las otras opciones: referirse a bienes finales no distingue ambas magnitudes; los precios corrientes corresponden al nominal, y excluir al sector público tampoco define el PIB real.
Relaciona este concepto con los factores macroeconómicos que afectan a la inversión.
Qué debes retener: Separar cantidades y precios antes de interpretar el crecimiento.
3. Capital final con interés simple
«Una inversión de 1.000 € se capitaliza a un 5 % anual simple durante 4 años. ¿Cuál será el capital final?»
- 1.050 €
- 1.150 €
- 1.200 €
- 1.300 €
Ver solución paso a pasoOcultar solución de la pregunta 3
Respuesta propuesta: C · 1.200 €.
1. Ordena los datos y reconoce la ley financiera
El capital inicial es C₀ = 1.000 €, el tipo anual es i = 5 % = 0,05 y el plazo es n = 4 años. Buscamos el capital final, no solo los intereses. La palabra simple indica que cada año se remunera el mismo capital inicial.
2. Construye la fórmula antes de sustituir
En un año se generan C₀ × i euros de intereses. Como la base no cambia, en n años los intereses son:
El capital final reúne el principal y los intereses. Sacamos factor común C₀ para reconocer la fórmula habitual:
3. Sustituye y calcula
El resultado es 1.200 €, opción c. Los 200 € son el beneficio monetario; el capital final incluye también los 1.000 € que aportaste.
4. Comprueba el resultado despejando el tipo
Partimos de la misma ecuación: dividimos entre C₀, restamos 1 y dividimos entre n. Así recuperamos el tipo anual del enunciado:
La ganancia total del 20 % se reparte en cuatro años simples: 5 % por año. Las otras opciones corresponden a uno, tres o seis años con estos datos. Usar una potencia resolvería una operación compuesta, que aquí no se pide.
Si necesitas repasar las leyes financieras, consulta fundamentos de matemáticas financieras.
Qué debes retener: El tipo y el plazo deben tener la misma unidad temporal.
4. Qué cambia cuando capitalizan los intereses
«La diferencia fundamental entre capitalización simple y compuesta es que:»
- Usa tipos variables
- Reinvierte los intereses
- Solo se aplica a corto plazo
- No admite cálculo
Ver solución paso a pasoOcultar solución de la pregunta 4
Respuesta propuesta: B.
En la capitalización compuesta, los intereses acumulados pasan a formar parte de la base que genera intereses después. Con un tipo positivo constante y periodos enteros, la diferencia frente al régimen simple se amplía al transcurrir el tiempo.
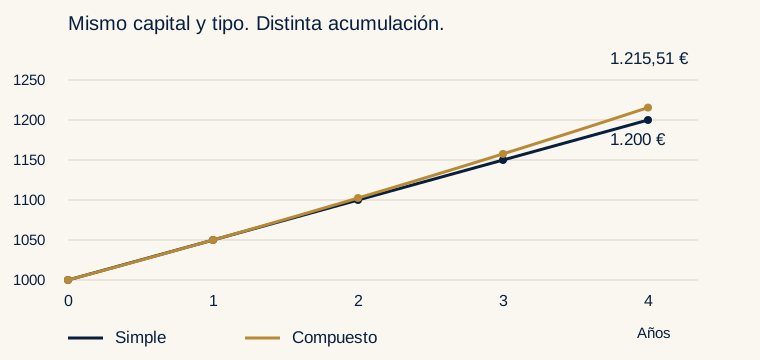
Con los datos de la pregunta anterior, el compuesto daría 1.000 × 1,05⁴ = 1.215,51 €. La diferencia de 15,51 € se debe a intereses sobre intereses. En el primer año ambos métodos llegan a 1.050 €; la separación aparece después.
Ver los datos del gráfico
| Año | Simple | Compuesto |
|---|---|---|
| 0 | 1.000,00 | 1.000,00 |
| 1 | 1.050,00 | 1.050,00 |
| 2 | 1.100,00 | 1.102,50 |
| 3 | 1.150,00 | 1.157,63 |
| 4 | 1.200,00 | 1.215,51 |
No hace falta que el tipo cambie para que exista capitalización compuesta. Tampoco se define por ser una operación corta o por impedir el cálculo. Lo determinante es qué capital sirve de base en cada periodo.
Despejar el tipo en capitalización compuesta
En el ejemplo adicional, ya conocemos el capital final. Para recuperar el tipo, dividimos primero entre el principal, extraemos la raíz de orden n y restamos 1. A diferencia del régimen simple, aquí no dividimos directamente la rentabilidad total entre los años:
Hemos conservado todos los decimales del capital al comprobar. Si introduces 1.215,51 €, el resultado será aproximadamente el 5 % por el redondeo.
Casio FC-200V: comprobar el ejemplo con CMPD
Para este ejemplo adicional de capitalización compuesta, utiliza el modo CMPD. Introduce cada dato y confirma con EXE:
- n = 4: cuatro periodos anuales.
- I% = 5: el campo pide porcentaje; introduce 5, no 0,05.
- PV = −1000: capital que sale de tu bolsillo; utiliza la tecla de cambio de signo (−).
- PMT = 0: no hay aportaciones periódicas.
- P/Y = 1 y C/Y = 1: periodicidad anual. Comprueba ambos campos después de introducirlos.
Con las flechas selecciona FV y pulsa SOLVE. Obtendrás 1.215,50625 €, que redondea a 1.215,51 €. Para la comprobación inversa, conserva ese FV, selecciona I% y pulsa SOLVE: el resultado es 5.
Revisa los valores guardados de ejercicios anteriores. Esta comprobación usa el modo compuesto; no lo apliques al interés simple de la pregunta 3. Referencia: manual Casio citado al final.
Qué debes retener: Intereses sobre el principal frente a intereses sobre el saldo acumulado.
5. Cómo interpretar el tipo de interés a plazo
«El tipo de interés forward refleja:»
- Tipo real
- Tipo implícito esperado
- Tipo histórico
- Tipo regulado
Ver solución paso a pasoOcultar solución de la pregunta 5
Respuesta propuesta: B, con un matiz.
Entre las alternativas del PDF, la B es la que encaja por su referencia a un tipo implícito. Conviene precisar su alcance: el tipo a plazo se obtiene de los tipos actuales para distintos vencimientos. No garantiza qué tipo se observará en el futuro.
Ejemplo adicional. Para operaciones comparables, sin costes y con capitalización anual, supón un tipo a un año del 3 % y a dos años del 4 %. El tipo del segundo año que iguala las dos rutas se obtiene así:
s₁ y s₂ son los tipos anuales al contado a uno y dos años; f₁,₂ es el tipo del segundo año. Para despejarlo, divide ambos lados entre 1 + s₁ y después resta 1:
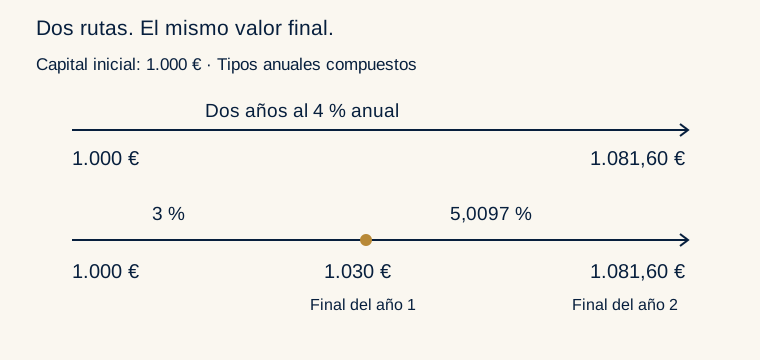
La ruta directa convierte 1.000 € en 1.081,60 €. La otra llega primero a 1.030 € y necesita ganar 51,60 € el segundo año: 51,60 / 1.030 = 5,0097 %. No basta con hacer 2 × 4 % − 3 %; esa resta solo aproxima la relación compuesta.
Los tipos implícitos pueden incorporar expectativas y primas por riesgo. Por eso no debemos interpretar «esperado» como pronóstico seguro. Las otras alternativas —tipo real, histórico o regulado— no describen esta relación de equivalencia.
Qué debes retener: Un tipo implícito de hoy no es una promesa sobre mañana.
8. Qué informa la tasa anual equivalente
«La TAE permite:»
- Comparar rentabilidades con distinto riesgo
- Medir rentabilidad real
- Homogeneizar el coste anual
- Sustituir la TIR
Ver solución paso a pasoOcultar solución de la pregunta 8
Respuesta propuesta: C.
La tasa anual equivalente (TAE) expresa el coste o rendimiento efectivo en términos anuales según una metodología normalizada. Permite comparar la dimensión financiera de operaciones que difieren en periodicidad y en los costes incluidos en el cálculo.
Ejemplo adicional sin comisiones. Si un tipo nominal anual del 12 % se liquida mensualmente y cada mes se capitaliza un 1 %, la tasa efectiva anual es:
Cuando hay gastos o comisiones computables, esta fórmula sencilla ya no basta: hay que incorporar los flujos correspondientes conforme a las reglas aplicables. El Banco de España explica qué elementos intervienen en la TAE.
La TAE no descuenta por sí sola la inflación, no convierte riesgos distintos en equivalentes y no sustituye conceptualmente a la tasa interna de rentabilidad (TIR). Para elegir un producto también importan riesgo, liquidez, condiciones y horizonte. La opción C es la que responde a la normalización anual que busca esta pregunta.
Cómo leer cada paso del ejemplo de TAE
El 12 % del ejemplo es un tipo nominal anual, no una TAE. Lo dividimos entre 12 para obtener el 1 % mensual. Cada mes multiplica el saldo por 1,01; repetirlo doce veces produce un factor 1,126825… Restar 1 elimina el principal y deja la rentabilidad anual.
También podemos recorrer el camino inverso: a partir de la tasa efectiva anual, buscamos el factor mensual cuya potencia duodécima reproduce el factor anual. Esta equivalencia supone periodos mensuales homogéneos y ausencia de costes:
En estas expresiones las tasas se escriben como decimales: el 12,6825 % es 0,126825. Confundir la tasa anual con su factor de acumulación es un error frecuente.
Qué debes retener: Comparabilidad de la tasa no significa igualdad de riesgos.
12. Traspaso de fondos: diferir no es eliminar
«El régimen de traspasos permite:»
- Eliminar tributación
- Diferir tributación
- Reducir base imponible
- Evitar retenciones
Ver solución paso a pasoOcultar solución de la pregunta 12
Respuesta propuesta: B.
Qué ocurre fiscalmente
En un traspaso que cumple los requisitos del régimen fiscal, el dinero pasa de un fondo a otro sin quedar a disposición del inversor. No se computa en ese momento la ganancia o pérdida y se conserva el valor y la fecha de adquisición a efectos fiscales. Es un aplazamiento, no una exención definitiva.
Ejemplo: sigue la ganancia latente
Supón una inversión inicial de 10.000 € que vale 12.000 € al traspasarla. Si el traspaso reúne los requisitos, los 2.000 € de ganancia quedan pendientes. Si posteriormente reembolsas por 13.000 €, la ganancia, sin otros ajustes ni gastos, será:
No calculas únicamente 13.000 − 12.000: el traspaso no ha actualizado gratuitamente el coste fiscal. Tampoco reduce por sí mismo la base imponible. El régimen tiene condiciones y exclusiones, como los fondos cotizados (ETF); comprueba el producto y la operación, no solo que comercialmente se llamen «fondos».
Repasa los supuestos y productos en la guía de fiscalidad EIP.
Qué debes retener: El impuesto se difiere; la ganancia latente no desaparece.
14. Rentabilidad esperada: utiliza los pesos
«Una cartera con 60 % al 5 % y 40 % al 3 % tiene una rentabilidad esperada de:»
- 3,8 %
- 4,0 %
- 4,2 %
- 4,5 %
Ver solución paso a pasoOcultar solución de la pregunta 14
Respuesta propuesta: C · 4,2 %.
1. Interpreta los datos
El 60 % y el 40 % son proporciones del patrimonio; el 5 % y el 3 % son rentabilidades esperadas. Los pesos suman 100 %, de modo que estamos describiendo toda la cartera.
2. Aplica la media ponderada
Con un capital ilustrativo de 10.000 €, inviertes 6.000 € y 4.000 €. Las ganancias esperadas son 300 € y 120 €: 420 / 10.000 = 4,2 %. La media simple 4 % sería válida con pesos iguales, que no son los del ejercicio.
3. Despeja el peso para comprobar
Como el segundo peso es 1 − w₁, podemos recuperar la composición a partir de la rentabilidad objetivo:
El resultado recupera el 60 %. Esta es una esperanza matemática: no asegura que la rentabilidad realizada vaya a ser 4,2 %. La correlación no entra en esta media; sí entra en el riesgo de la pregunta siguiente.
Qué debes retener: Pondera las rentabilidades por capital; no sumes ni promedies sin pesos.
15. Volatilidad de cartera con correlación perfecta
«Dos activos con volatilidades 10 % y 6 %, ponderados al 50 % y correlación +1 tienen una volatilidad de:»
- 6 %
- 8 %
- 10 %
- 16 %
Ver solución paso a pasoOcultar solución de la pregunta 15
Respuesta propuesta: B · 8 %.
1. Escribe la relación general
Tenemos w₁ = w₂ = 0,50, volatilidades σ₁ = 0,10 y σ₂ = 0,06, y correlación ρ = +1. Primero calculamos la varianza; la raíz cuadrada devuelve la volatilidad:
2. Sustituye sin mezclar porcentajes y decimales
3. Reconoce el atajo y su límite
Con correlación positiva perfecta, la varianza es el cuadrado de una suma. Al ser positivos ambos pesos:
El atajo funciona aquí por ρ = +1. Si la correlación fuera cero, manteniendo el resto, la volatilidad sería √0,0034 ≈ 5,83 %. La reducción respecto a la suma ponderada procede entonces de la diversificación; no de promediar siempre los riesgos.
Para practicar con una cartera más completa, continúa con el caso práctico de gestión de carteras.
Qué debes retener: Solo con las condiciones adecuadas puedes simplificar la fórmula de riesgo.
19. Seguro unit linked: quién soporta el riesgo
«Un seguro Unit Linked se caracteriza por:»
- Rentabilidad garantizada
- Riesgo del asegurador
- Riesgo del tomador
- Tipo técnico fijo
Ver solución paso a pasoOcultar solución de la pregunta 19
Respuesta propuesta: C.
Separa el contrato de seguro de su inversión
En el seguro unit linked, el valor está vinculado a los activos asociados y el tomador asume el riesgo de inversión. Que jurídicamente sea un seguro no convierte su componente de ahorro en una rentabilidad garantizada.
Ejemplo adicional
Si el valor de la inversión asociada fuera 10.000 € y cayera un 8 %, pasaría a 9.200 € antes de otros movimientos o costes. El enunciado no permite suponer que la aseguradora repondrá automáticamente los 800 € de caída. Las coberturas de fallecimiento u otras garantías que se hayan contratado deben analizarse por separado.
Por qué se descartan las demás opciones
- La rentabilidad garantizada no es el rasgo que define este producto.
- El riesgo de inversión no se traslada con carácter general a la aseguradora.
- Un tipo técnico fijo no explica un valor vinculado a la evolución de inversiones.
La pregunta busca identificar quién asume el riesgo. Para evaluar un contrato real, además habría que revisar activos, costes, liquidez, cobertura y condiciones particulares.
Qué debes retener: La etiqueta «seguro» no basta para inferir una garantía de inversión.
21. Liquidez de los planes: una respuesta que necesita matiz
«La liquidez de un plan de pensiones está:»
- Totalmente libre
- Limitada a contingencias legales
- Garantizada anualmente
- Ligada al mercado
Ver solución paso a pasoOcultar solución de la pregunta 21
Respuesta propuesta: B como aproximación; formulación incompleta.
Cómo leer las cuatro alternativas
La b es la que más se aproxima a la idea de liquidez restringida. Sin embargo, «limitada a contingencias legales» no es una descripción completa. No sería riguroso memorizarla sin la siguiente precisión.
Contingencias y otros supuestos de disposición
Además de las contingencias cubiertas, existen supuestos excepcionales como enfermedad grave y desempleo de larga duración. La normativa permite también disponer de derechos correspondientes a aportaciones con al menos diez años de antigüedad, con las condiciones aplicables a cada sistema. En los planes de empleo hay que revisar el compromiso y las especificaciones.
Desde 2025 opera la disponibilidad de los derechos derivados de aportaciones realizadas hasta el cierre de 2015; las posteriores van cumpliendo su propio plazo. No se desbloquea todo el saldo porque la primera aportación ya sea antigua.
Ejemplo de lectura correcta
Si tienes derechos procedentes de aportaciones de distinta antigüedad, separa los tramos disponibles de los que aún no cumplen el plazo. Ni «liquidez diaria garantizada» ni «totalmente libre» describen esa situación.
La referencia aplicable es el artículo 8 y la disposición transitoria séptima de la Ley de Planes y Fondos de Pensiones, enlazada en fuentes. Esta solución explica la limitación del enunciado; no atribuye a EFPA una plantilla de corrección que el PDF no proporciona.
Qué debes retener: Distingue contingencias, supuestos excepcionales y disponibilidad por antigüedad.
25. FIFO: identifica las unidades vendidas
«La regla FIFO implica que se transmiten:»
- Los últimos adquiridos
- Los primeros adquiridos
- El promedio
- Solo fondos
Ver solución paso a pasoOcultar solución de la pregunta 25
Respuesta propuesta: B.
Qué significa FIFO
FIFO es la sigla inglesa de «primero en entrar, primero en salir». Al transmitir parte de unos valores homogéneos, se consideran vendidos primero los adquiridos antes. La regla identifica su coste fiscal; no permite elegir libremente el lote más conveniente.
Ejemplo con dos compras
Compras 100 acciones a 10 € y, más tarde, otras 100 a 12 €. Vendes 120 acciones a 15 €, sin gastos en este ejemplo. Las 120 vendidas son las 100 antiguas y 20 de la segunda compra:
Quedan 80 acciones de la segunda compra, con coste unitario de 12 €. Usar el coste medio de 11 € daría una ganancia de 480 €, pero no aplicaría FIFO. Confundir el orden de salida con el precio medio cambia el resultado fiscal.
El impuesto sobre la renta de las personas físicas (IRPF) contempla reglas adicionales sobre gastos, valores homogéneos y ciertas pérdidas. Aquí aislamos la identificación de los títulos transmitidos para entender la pregunta.
Qué debes retener: FIFO determina qué adquisición corresponde a la venta parcial.
33. Conveniencia e idoneidad: no son el mismo test
«El test de conveniencia evalúa:»
- Objetivos
- Conocimientos y experiencia
- Situación patrimonial
- Horizonte vital
Ver solución paso a pasoOcultar solución de la pregunta 33
Respuesta propuesta: B.
La pregunta que intenta responder cada evaluación
La conveniencia examina conocimientos y experiencia para valorar si el cliente comprende la naturaleza y los riesgos del producto o servicio. La idoneidad, vinculada al asesoramiento y la gestión de carteras, añade la situación financiera y los objetivos de inversión, entre otros elementos aplicables.
Ejemplo de la diferencia
Una persona puede comprender perfectamente un producto complejo y, aun así, no poder asumir una pérdida o necesitar el dinero a corto plazo. Saber cómo funciona no significa que sea adecuado recomendarlo para sus circunstancias.
Por eso, en este enunciado, objetivos, situación patrimonial y horizonte vital no sustituyen a la pareja «conocimientos y experiencia». MiFID II, la directiva europea de mercados de instrumentos financieros, distingue estas evaluaciones dentro de las obligaciones de protección del cliente.
Para situar esta distinción en un proceso completo, consulta del perfil del cliente al plan financiero.
Qué debes retener: Comprender el producto y que una recomendación sea idónea son cuestiones distintas.
36. Bono cupón cero: del concepto a su precio
«Un bono cupón cero se caracteriza por:»
- Pago periódico
- Cupón variable
- Rentabilidad por descuento
- Amortización anticipada
Ver solución paso a pasoOcultar solución de la pregunta 36
Respuesta propuesta: C, en el supuesto habitual de compra al descuento.
Qué flujo recibe el inversor
Un bono cupón cero no abona cupones periódicos. En el supuesto habitual de rentabilidad positiva, se compra por debajo del importe de reembolso y la diferencia genera el rendimiento. No lo definen un cupón variable ni una amortización anticipada.
Ejemplo adicional: valorar un único cobro
Supón que recibes 1.000 € dentro de tres años y exiges un 4 % efectivo anual. Sin costes ni impago, hoy debes pagar el valor actual del cobro. N es el reembolso, P el precio e i la rentabilidad anual:
Dividimos ambos lados entre el factor de capitalización:
Comprobar el precio despejando la rentabilidad
Usando el precio sin redondear, (1.000 / P) elevado a 1/3 y menos 1 devuelve el 4 %. Dividir la ganancia total entre tres años sería un promedio simple, no la tasa compuesta equivalente.
La opción c presupone el caso usual de descuento. Con rentabilidades negativas, un cupón cero podría cotizar por encima del reembolso; su rasgo esencial sigue siendo no pagar cupones periódicos.
Amplía el procedimiento con valoración de bonos con el modo BOND de la Casio FC-200V o comprueba distintos supuestos en la calculadora de bonos gratuita. Para este único flujo, el descuento directo ya resuelve el precio.
Qué debes retener: Descuenta el cobro futuro; no confundas ausencia de cupón con ausencia de rendimiento.
39. Distribución normal: del 95 % a un intervalo
«Bajo hipótesis de normalidad, el 95 % de resultados se sitúa:»
- ±1σ
- ±1,5σ
- ±2σ
- ±3σ
Ver solución paso a pasoOcultar solución de la pregunta 39
Respuesta propuesta: C, como aproximación.
Sitúa el intervalo alrededor de la media
La opción ±2σ es la aproximación habitual. En una distribución normal, el intervalo central exacto del 95 % usa aproximadamente ±1,96σ; ±2σ contiene alrededor del 95,45 %. Los límites se construyen alrededor de la media μ, no necesariamente alrededor de cero.
Ejemplo con rentabilidad y volatilidad anuales
Con una media hipotética del 5 % y una volatilidad del 10 %, el intervalo aproximado de dos desviaciones es:
Para el intervalo central del 95 %, usar 1,96 daría [−14,6 %, 24,6 %]. No es una pérdida máxima ni una garantía: queda probabilidad fuera y los rendimientos reales pueden apartarse del modelo normal.
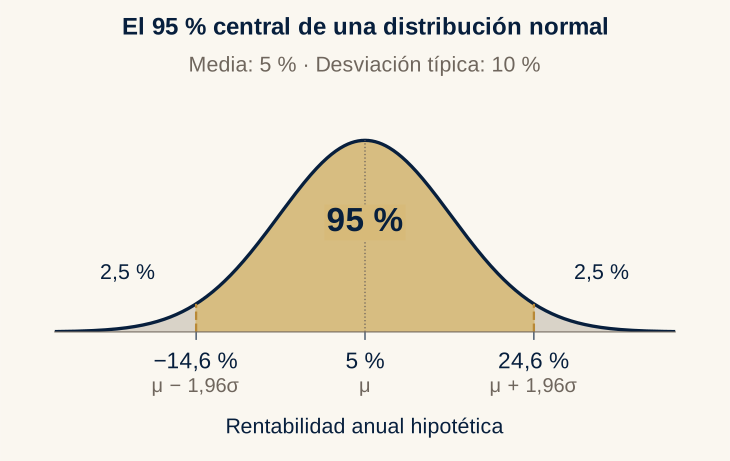
Lee el gráfico de izquierda a derecha: un 2,5 % de los resultados quedaría por debajo de −14,6 %, el 95 % entre −14,6 % y 24,6 %, y otro 2,5 % por encima de 24,6 %, bajo el modelo normal supuesto. La media del 5 % es el centro del intervalo, no su límite.
Casio FC-200V: media y desviación con STAT
Ejemplo independiente de cinco observaciones: 1, 3, 5, 7 y 9, expresadas en puntos porcentuales. Su media es 5. Las desviaciones respecto a la media son −4, −2, 0, 2 y 4:
En STAT, selecciona 1-VAR e introduce los cinco valores, confirmando cada uno con EXE. Si aparece FREQ, utiliza frecuencia 1 en cada fila. Pulsa AC; abre SHIFT → STAT (S-MENU) → 5 (Var). Selecciona 2 (media) → EXE: 5; o 3 (xσn) → EXE: 2,828427…
xσn divide entre n. Si buscas la desviación muestral corregida, xσn−1 divide entre n−1 y aquí da √10 ≈ 3,1623. No intercambies ambas. Estos cinco datos sirven para comprobar el cálculo, no para demostrar normalidad. Cambiar opciones del editor puede borrar datos compartidos con CASH; conserva antes lo que necesites.
Puedes profundizar con la guía de estadística para la inversión.
Qué debes retener: Identifica media, desviación, horizonte y supuesto antes de interpretar probabilidades.
40. TIR: el tipo que hace cero el valor actual neto
«La TIR se define como:»
- Tipo legal
- Rentabilidad fiscal
- Tipo que iguala valores actuales
- Rentabilidad real
Ver solución paso a pasoOcultar solución de la pregunta 40
Respuesta propuesta: C.
Escribe los flujos con su signo
La tasa interna de rentabilidad (TIR) es el tipo que iguala el valor actual de cobros y pagos; de forma equivalente, hace cero el valor actual neto (VAN). Los desembolsos se escriben negativos y los cobros positivos.
Ejemplo adicional con despeje completo
Pagas 1.000 € hoy y recibes 1.210 € dentro de dos años, sin flujos intermedios. Los periodos son anuales y r es la TIR anual:
Pasamos el desembolso al otro lado y despejamos el factor de capitalización:
Comprobación: 1.210 / 1,10² = 1.000 €, de modo que el VAN es cero. El 21 % es la ganancia acumulada de dos años; no la TIR anual.
Cuándo deja de bastar un despeje sencillo
Con varios flujos intermedios suele ser necesario resolver numéricamente. Si los flujos cambian de signo varias veces, puede haber varias TIR o ninguna útil; no basta pulsar una tecla sin revisar la estructura. La TIR tampoco es automáticamente rentabilidad real, fiscal o efectivamente reinvertida.
Para practicar la introducción de flujos, continúa con cómo calcular la TIR con la Casio FC-200V.
Qué debes retener: El resultado debe hacer cero el VAN con los mismos flujos y fechas.
Practica el método con más ejercicios
Si estas explicaciones te ayudan, el Libro de exámenes EIP/EFA resueltos amplía la práctica con preguntas, simulacros, casos y soluciones razonadas. El Manual desarrolla el temario EFA en PDF y plataforma de estudio online, con los contenidos de EIP y Nivel II delimitados.
Fuentes y alcance de las soluciones
- AEAT: Manual de Renta 2025, identificación de valores por FIFO (se abre en una pestaña nueva)
- DGSFP: seguros de vida con riesgo de inversión del tomador (se abre en una pestaña nueva)
- BOE: Ley de Planes y Fondos de Pensiones, artículo 8 (se abre en una pestaña nueva)
- CNMV: traspasos entre fondos de inversión (se abre en una pestaña nueva)
- CNMV: evaluación de la conveniencia (se abre en una pestaña nueva)
- Casio: manual FC-200V/FC-100V, modos CMPD y STAT (en inglés) (se abre en una pestaña nueva)
- EFPA España: certificación EIP y simulación (se abre en una pestaña nueva)
- INE: metodología de la contabilidad nacional trimestral (se abre en una pestaña nueva)
- Banco de España: tasa anual equivalente (se abre en una pestaña nueva)
- CNMV: funcionamiento y valor liquidativo de los fondos (se abre en una pestaña nueva)
Las explicaciones, cálculos adicionales y gráficos son de elaboración propia. Los enunciados se han cotejado con el PDF aportado el 30 de septiembre de 2026. La explicación se refiere a esa versión, aunque EFPA sustituya posteriormente el archivo enlazado. Los ejemplos complementarios son supuestos didácticos, no cotizaciones ni recomendaciones de inversión.